Anzeige Kleinkredit: SCHUFA-neutral anfragen Prüfen

Achtung! Kreditaufnahme kostet Geld!

sofortmikrokredit
Nach der Absage · Stand September 2026

Kredit wird abgelehnt: Gründe, nächste Schritte und Alternativen

Eine Absage ist nicht das Ende. Klären Sie den Grund, prüfen Sie Ihre SCHUFA-Daten und wählen Sie dann einen Weg, der zu Ihrem Profil passt.

Schnellrechner

unverbindlich

Was kostet mein Kredit?

5.000 €
1.000 € 25.000 €
Rate ab
219,09 €
Gesamt
5.258,09 €
Eff. Zins
ab 4,99 %
5.000 € bei Auxmoney anfragen

Beispielrechnung mit dem Effektivzins von Auxmoney, keine Kreditzusage. Der Link zum Anbieter ist ein Provisionslink, für Sie ändert sich der Preis dadurch nicht. Repräsentatives Beispiel (Auxmoney): 5.000 € Nettodarlehensbetrag, 24 Monate Laufzeit, 4,99 % effektiver Jahreszins (bonitätsabhängig, ab-Zins), Gesamtbetrag 5.258,09 €.

Achtung! Kreditaufnahme kostet Geld!

Grund
zuerst erfragen
Kostenlos
SCHUFA-Datenkopie
Konditionsanfrage
SCHUFA-neutral
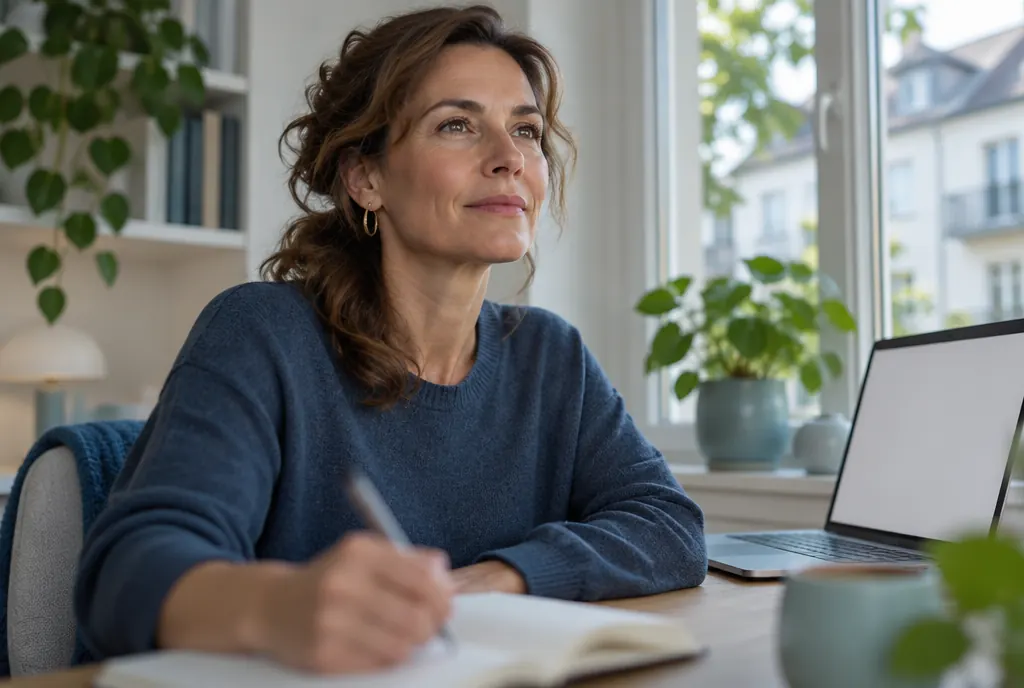
Frau am Schreibtisch notiert gefasst die nächsten Schritte in ihr Notizbuch, Laptop daneben
KI-Visualisierung

Kurz beantwortet

Wenn der Kredit abgelehnt wird: was jetzt zu tun ist

Ein Kredit wird abgelehnt, wenn Bonität, Einkommen oder Unterlagen nicht zu den Vorgaben der Bank passen. Dann fragen Sie als Erstes nach dem Grund, fordern Sie danach Ihre kostenlose SCHUFA-Datenkopie an und stellen Sie keine neuen Kreditanträge in Serie. Mit einer Konditionsanfrage, die SCHUFA-neutral ist, testen Sie anschließend, welcher Anbieter zu Ihrem Profil passt. Bei einzelnen Negativeinträgen kommen ein Vermittler, ein Kreditmarktplatz oder ein zweiter Kreditnehmer infrage.

Jeder Kreditgeber muss vor einem Verbraucherkredit Ihre Kreditwürdigkeit prüfen (§ 505a BGB) und darf deshalb auch ablehnen. Wie genau er rechnet, legt er selbst fest. Eine Absage bei einer Bank bedeutet daher nicht, dass alle anderen genauso entscheiden.
Ursachen

Warum Kredite abgelehnt werden: die häufigsten Gründe

Negative SCHUFA-Einträge oder schwacher Score

Unbezahlte Forderungen, Mahnbescheide oder eine Insolvenz sind die häufigsten Ablehnungsgründe. Auch ein niedriger Score ohne Negativeintrag kann reichen, etwa wegen vieler Kredite oder Kreditkarten.

Zu wenig Einkommen im Verhältnis zur Rate

Bleibt nach Miete, Versicherungen und laufenden Kosten zu wenig übrig, lehnt die Bank ab. Die Haushaltsrechnung ist oft wichtiger als der Score.

Bestehende Kredite und Verpflichtungen

Laufende Raten, Leasing und Unterhalt verringern den Spielraum. Auch ein hoher Dispo-Stand zählt.

Unsichere Beschäftigung

Probezeit, Befristung oder ein junger Selbstständigen-Status gelten als Risiko. Mehr dazu beim Kredit mit befristetem Arbeitsvertrag.

Unvollständige oder falsche Angaben

Fehlende Unterlagen, Abweichungen zwischen Antrag und Kontoauszügen oder Tippfehler führen schnell zur Absage.

Zu hohe Summe oder Laufzeit

Manchmal passt der Wunschbetrag nicht zum Profil, während eine kleinere Summe genehmigt würde.

Wie Banken Ihre Daten bewerten, erklärt der Ratgeber Bonitätsprüfung vor einem Kredit.

Auslöser

Kredit wird abgelehnt trotz gutem Einkommen: Auslöser, die viele übersehen

Ein Kredit wird abgelehnt, sobald das interne Scoring der Bank unter ihrer Schwelle liegt, und dieses Scoring besteht aus mehr als dem Gehalt. Banken kombinieren den SCHUFA-Score mit der Haushaltsrechnung, der Beschäftigungsdauer und dem Blick auf Ihr Girokonto. Jede Bank gewichtet das anders, deshalb fällt dieselbe Anfrage bei einem Institut durch und wird beim nächsten angenommen.

Auf den Kontoauszügen fallen vor allem diese Punkte auf:

  • Das Konto liegt dauerhaft im Dispo, oder der Dispo ist fast ausgeschöpft.
  • Lastschriften wurden zurückgegeben, etwa für Miete, Versicherung oder Handyvertrag.
  • Mehrere kleine Ratenkäufe oder Kreditkarten summieren sich zu monatlichen Raten, die das Budget belasten.
  • In kurzer Zeit gingen mehrere echte Kreditanfragen bei verschiedenen Banken ein.
  • Der Antrag enthält Angaben, die nicht zu den Nachweisen passen, zum Beispiel ein anderes Einkommen oder eine alte Adresse.

Prüfen Sie Ihre Auszüge der letzten drei Monate, bevor Sie den nächsten Antrag stellen. Was dort auffällt, sieht auch die Bank. Wer Rücklastschriften vermeidet und den Dispo vorher zurückführt, verbessert das Bild oft innerhalb weniger Wochen. Eine fehlerhafte Meldung bei der SCHUFA lassen Sie dagegen berichtigen, wie unten beschrieben.

Schritt für Schritt

Kredit abgelehnt: 6 Schritte nach der Absage

  1. Grund erfragen. Bitten Sie die Bank um eine Erklärung. Oft nennt sie Einkommen, Verpflichtungen oder SCHUFA als Anlass.
  2. SCHUFA-Datenkopie anfordern. Nach Art. 15 DSGVO ist sie kostenlos. Prüfen Sie Kredite, Anfragen und Negativmerkmale.
  3. Fehler korrigieren lassen. Falsche, veraltete oder erledigte Einträge können Sie berichtigen oder löschen lassen.
  4. Budget prüfen. Rechnen Sie nach, welche Rate nach allen Fixkosten dauerhaft übrig bleibt, und passen Sie Summe und Laufzeit an.
  5. Antrag stärken. Vollständige Unterlagen, ein zweiter Kreditnehmer oder ein Bürge erhöhen die Chancen, siehe Welche Dokumente für einen Kredit.
  6. Mit Konditionsanfragen weitersuchen. Sie sind SCHUFA-neutral, eine echte Kreditanfrage bleibt für andere Banken zwölf Monate sichtbar.

Anfrage

Nach der Absage richtig anfragen: Kreditanfrage und Konditionsanfrage

Bei der SCHUFA gibt es zwei Arten von Anfragen. Die Konditionsanfrage dient nur dem Vergleich, sie ist für andere Banken nicht sichtbar und senkt Ihren Score nicht. Die echte Kreditanfrage entsteht, wenn Sie einen konkreten Antrag stellen. Sie bleibt zwölf Monate gespeichert. Wer nach einer Absage innerhalb weniger Tage bei fünf weiteren Banken einen Antrag stellt, signalisiert Geldnot, und das verschlechtert die Chancen.

Gehen Sie deshalb nach dieser Reihenfolge vor: erst den Grund der Absage klären, dann die SCHUFA-Datenkopie lesen, dann mit Konditionsanfragen herausfinden, welcher Anbieter Ihr Profil annimmt, und erst danach den Antrag stellen. Die Summe sollten Sie dabei auf das beschränken, was Sie wirklich brauchen. Eine kleinere Summe oder eine kürzere Laufzeit wird eher genehmigt als der ursprüngliche Wunschbetrag.

Erledigte Negativeinträge verschwinden nicht sofort. Die SCHUFA speichert sie in der Regel noch rund drei Jahre nach der Erledigung. Ist eine Forderung bezahlt, lassen Sie den Eintrag als erledigt melden. Das verbessert den Score meist nicht über Nacht, es ist aber die Voraussetzung dafür, dass er sich später erholt.

Vorbereitung

Vor dem nächsten Antrag: Checkliste nach der Absage

Die folgenden Punkte kosten wenig Zeit und entscheiden oft, ob der zweite Versuch klappt:

  • Haushaltsrechnung aufstellen: Einnahmen, Miete, Versicherungen, Raten und Lebenshaltung gegenüberstellen. Was monatlich dauerhaft übrig bleibt, begrenzt die mögliche Rate.
  • Bestehende Verpflichtungen senken: Kleine Kredite und ungenutzte Kreditkarten abzulösen oder zu kündigen, verbessert das Verhältnis von Einkommen zu Belastung.
  • Unterlagen vollständig bereithalten: Ausweis, Gehaltsabrechnungen und Kontoauszüge, siehe die Liste unter Welche Dokumente für einen Kredit.
  • Antrag und Nachweise abgleichen: Einkommen, Arbeitgeber und Adresse müssen mit den Dokumenten übereinstimmen.
  • Nicht aus Not mehrfach anfragen: Besser ein bis zwei gezielte Anträge nach einer Konditionsanfrage als viele auf gut Glück.
  • Hilfe holen: Bei mehreren offenen Forderungen bringt eine kostenlose Schuldnerberatung mehr als ein weiterer Kredit.

Haben Sie eine bestimmte Lebenssituation, die zur Ablehnung geführt hat, finden Sie passende Hinweise unter Kredit mit befristetem Arbeitsvertrag oder Kredit mit Krankengeld.

Alternativen

Kredit mit schlechter Schufa und Bonität: diese Wege gibt es

Alle Anbieter prüfen Ihr Einkommen. Ob eine Zusage kommt, zeigt erst die Anfrage.

#2

Auxmoney

Flexibel & marktoffen

Kreditmarktplatz mit eigenem Scoring

4.8 · eKomi: 4,8/5 Sterne
Kreditsumme
1.000 – 50.000 €
Laufzeit
12 – 84 Monate
Eff. Zins
4,99 – 19,99 %
  • Auch für Selbstständige, Freiberufler & Studenten
  • Über 300 Faktoren neben der SCHUFA
  • Kostenlose Sondertilgungen jederzeit
Geschwindigkeit 80
Flexibilität 95
Konditionen 90

Direkt zu auxmoney.com

Achtung! Kreditaufnahme kostet Geld!

#3

Vexcash

Günstigster Minikredit-Zins

Minikredit bis 1.000 €, in bis zu 3 Raten

4.4 · Trustpilot 4,4/5
Kreditsumme
100 – 1.000 € (Bestandskunden bis 3.000 €)
Laufzeit
1 – 3 Monate
Eff. Zins
11,13 % p.a.
  • Niedrigster Zins unter den Minikrediten: 11,13 % effektiv
  • Rückzahlung auch in 2 oder 3 Monatsraten
  • SCHUFA-neutrale Anfrage
Geschwindigkeit 70
Flexibilität 88
Konditionen 90

Direkt zu vexcash.com

Achtung! Kreditaufnahme kostet Geld!

#4

smava

Viele Banken, ein Antrag

Ein Antrag, Angebote von über 20 Banken

4.7 · über 20 Partnerbanken
Kreditsumme
1.000 – 120.000 €
Laufzeit
je nach Bank
Eff. Zins
0,68 – 12,99 % p.a.
  • Vergleich kostenlos, Anfrage SCHUFA-neutral
  • Über 20 Banken mit einer Anfrage
  • Auch für Selbstständige
Geschwindigkeit 82
Flexibilität 90
Konditionen 92

Direkt zu smava.de

Achtung! Kreditaufnahme kostet Geld!

  • Vermittler mit Bankenpool: Maxda arbeitet laut Anbieter auch bei einzelnen SCHUFA-Einträgen und ab 1.150 Euro Nettoeinkommen.
  • Kreditmarktplatz: Auxmoney bewertet neben der SCHUFA weitere Faktoren und prüft laut Anbieter ab 600 Euro Nettoeinkommen.
  • Schweizer Kredit: Liechtensteiner Banken vergeben ohne SCHUFA-Abfrage, siehe Kredit ohne SCHUFA.
  • Kleine Summe als Minikredit: Bis 600 Euro für Neukunden, 30 oder 60 Tage Laufzeit, mehr unter Minikredit.
  • Alternative Finanzierungen: Ratenzahlung beim Händler, Familie oder Freundeskreis mit schriftlichem Vertrag, siehe Minikredit-Alternativen.

Finger weg von Kredit ohne Prüfung

Seriöse Kreditgeber zahlen nie ohne Bonitätsprüfung aus. Angebote mit garantierter Zusage, Vorkosten oder teuren Servicenummern sind unseriös. Bei Überschuldung hilft eine kostenlose Schuldnerberatung mehr als ein weiterer Kredit.

Häufige Fragen

Kredit abgelehnt: häufige Fragen

Warum wird mein Kredit abgelehnt?
Meist wegen negativer SCHUFA-Merkmale, zu geringem Einkommen im Verhältnis zur Rate, bestehender Verpflichtungen oder unsicherer Beschäftigung. Fragen Sie die Bank nach dem Grund. Beruht die Absage auf SCHUFA-Daten, fordern Sie dort kostenlos Ihre Datenkopie an.
Warum wird mein Kredit abgelehnt, obwohl das Einkommen stimmt?
Banken bewerten nicht nur das Gehalt. Ein schwacher SCHUFA-Score, ein häufig überzogenes Konto, Rücklastschriften, laufende Raten oder mehrere Kreditanfragen in kurzer Zeit können trotz solidem Einkommen zur Absage führen. Fragen Sie nach dem Grund und prüfen Sie Ihre Kontoauszüge der letzten Monate.
Wie bekomme ich meine SCHUFA-Auskunft?
Sie können nach Art. 15 DSGVO kostenlos eine Datenkopie bei der SCHUFA anfordern. Darin sehen Sie gespeicherte Kredite, Anfragen und Negativmerkmale. Falsche oder veraltete Einträge können Sie berichtigen oder löschen lassen.
Soll ich nach einer Absage sofort bei einer anderen Bank anfragen?
Nicht blind. Eine echte Kreditanfrage ist für andere Banken zwölf Monate sichtbar, viele Anfragen in kurzer Zeit wirken verdächtig. Nutzen Sie Konditionsanfragen, die SCHUFA-neutral sind, und klären Sie zuerst den Ablehnungsgrund.
Wie bekomme ich einen Kredit mit schlechter Schufa und Bonität?
Realistisch sind ein Vermittler wie Maxda, der auch bei einzelnen Einträgen Banken findet, ein Kreditmarktplatz wie Auxmoney, ein Schweizer Kredit ohne SCHUFA-Abfrage oder ein zweiter Kreditnehmer. Das Einkommen wird immer geprüft, und die Zinsen sind meist höher.
Hilft ein Bürge nach einer Ablehnung?
Oft ja, weil die Bank dann auch dessen Bonität prüft. Der Bürge haftet allerdings in voller Höhe, wenn Sie nicht zahlen. Bürgen sollte nur, wer die Rate notfalls selbst tragen kann.
Wann ist ein Kredit nicht die Lösung?
Wenn Sie bestehende Schulden nicht mehr bedienen können. Dann hilft eine kostenlose Schuldnerberatung eher als ein neuer Kredit. Wer dauerhaft über seine Verhältnisse lebt, verschärft das Problem mit einem weiteren Darlehen.